
作者:王巍
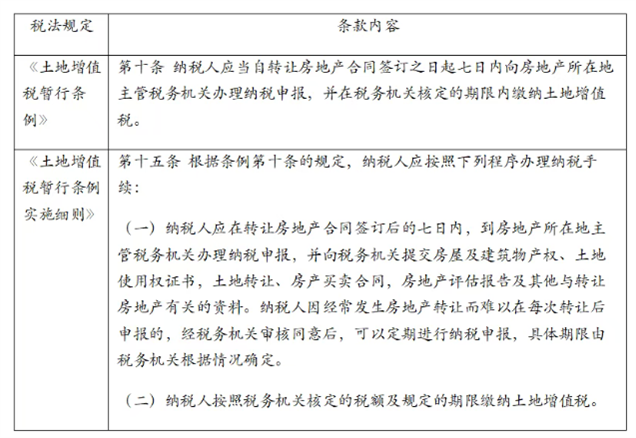
【基础事实】 2013年,某置业公司以出让方式取得某县两宗国有建设用地使用权,宗地编号分别为2012-131、2013-98。2022年12月28日,公司与县城乡土地征收补偿安置服务中心签订《土地补偿协议》,两宗土地被收回,置业公司取得相应的收储补偿。协议载明的收回原因为"因安置建设需要和规划调整";服务中心报请上级的请示中,目的则表述为"进一步优化城镇土地资源和充分发挥土地效益"。 2024年4月24日,置业公司通过办税服务厅办理"税收减免审批",2024年4月25日,县税务局作出《税务事项通知书》(减免税核准通知),核准公司就上述两宗土地免征土地增值税,免征期限自2022年12月1日至2024年12月31日。期限内,公司自始未就土地增值税减免进行过纳税申报。 两年后的复核中,县局认为:本次收回系政府收储,不属于《土地增值税暂行条例》第八条第(二)项所称"因国家建设需要依法征用、收回的房地产",拟撤销原核准并追征税款。 【问题的提出】 抛开收储行为是否符合土地增值税减免条件的实体问题,本案中税务机关对税款追征期产生了顾虑,向笔者咨询: 本案是经税务机关审批减免,现在复核认定实体不符合减免条件,则前期减免属于典型的因税务机关执法错误导致未缴税款,只能在三年内追征且不得加收滞纳金。那么这笔税款是否落入追征期? 在进行讨论之前,先排开相关规定: 【问题的分析】 判断是否超过三年追征期,即纳税期限届满之日至税务机关取消减免通知要求补缴税款之日是否超过三年。判定的难点在与第一个时间节点的确定。本案先后涉及到多个节点: 节点1——订立《土地补偿协议》,2022年12月28日; 节点2——作出《税务事项通知书》(减免税核准通知),2024年4月25日; 节点3——免征期限届满,2024年12月31日。 哪个时间节点可作为纳税期限届满之日?不同于增值税、企业所得税等税种存在一个固定的申报纳税期限,土地增值税的纳税期限以税务机关核定为原则,定期申报为例外。 亦即,订立《土地补偿协议》的时间2022年12月28日是纳税义务发生时间,并非税务机关确定的申报缴纳期限,可予排除。 问题在于,置业公司提交了减免申请后,税务机关经审核认为符合减免条件,并未给予明确的申报缴纳期限,只有一个免征期限。一个从未被确定的"应缴之日",如何成为追征期的起点?细则第八十三条的表述,隐含的前提是税款已经确定并到期;而在核准类减免中,这个前提恰恰被税务机关自己的决定取消了。 在此情形下,细则第八十三条的规定已无适用空间。回到征管法第五十二条第一款“因税务机关的责任”,这个节点取在2024年4月25日作出《税务事项通知书》(减免税核准通知)为宜。 故结论为,以2024年4月25日为起算点,三年追征期至2027年4月25日届满。本案2026年作出追征决定,未超过追征期,可以追征,但不得加收滞纳金。 进一步的问题是,如何评价置业公司取得减免审批后迄今未申报的行为?这里应当将纳税申报和缴纳分开看待。纳税人既经税务机关审批减免,固不存在因不申报而少缴税款的后果,只能对未进行纳税申报(减免税)做单独评价,按照《税收征管法》第六十二条,结合裁量基准对其未申报行为进行处罚即可。 声 明 本文仅代表作者观点,不得视为发现律师事务所或其律师出具的正式法律意见或建议。如需转载或引用,请注明出处。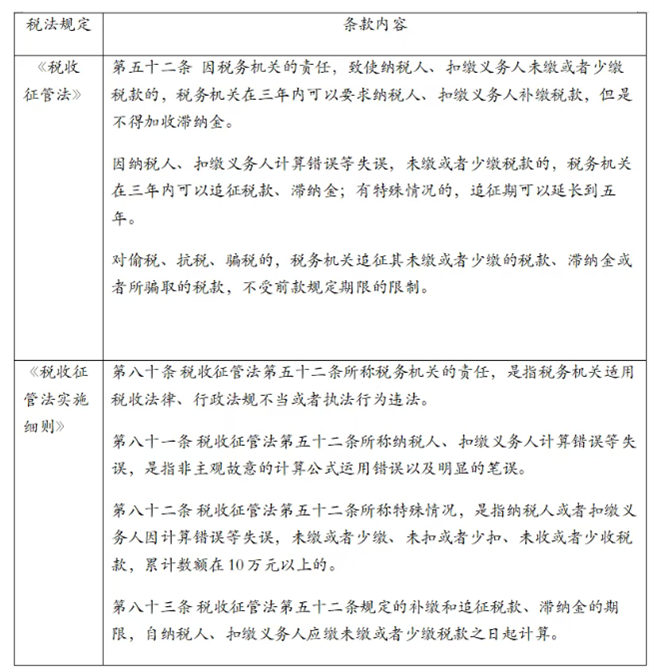
 蜀ICP备:17000577号-1