
作者:财税法律专业委员会
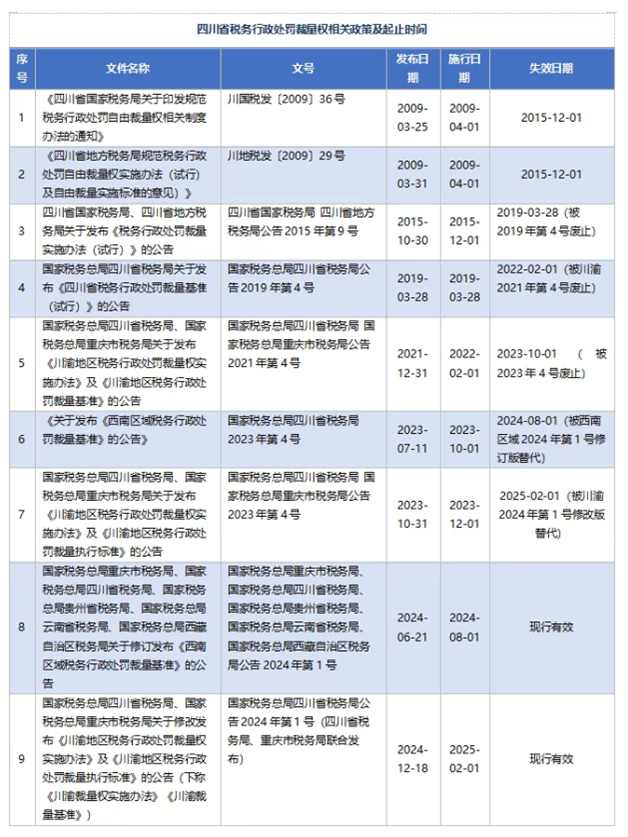
引 言 2026年9月28日,国家税务总局制发《国家税务总局关于发布〈全国税务行政处罚裁量基准(2026年版)〉的公告》(国家税务总局公告2026年第20号,下称《公告》),随文发布《全国税务行政处罚裁量基准(2026年版)》(附件1,下称《全国裁量基准》)与《税务行政处罚“轻微不罚”事项清单》(附件2),自2026年11月1日起施行。这是税务部门首次以全国统一口径发布税务行政处罚裁量基准,替代此前由东北、西南、西北、中南、华北、华东六大区域分别制定的区域性裁量基准,一个税收违法行为在全国范围内如何处罚,第一次有了统一的刻度。《全国裁量基准》既是税务机关的执法基准,也是纳税人的合规指南,笔者结合实务经验,分整体速览和重点解读如下。 第一部分 《全国裁量基准》问答速览 问1、《全国裁量基准》是新的处罚文件吗? 答:《全国裁量基准》是对现行税收法律、行政法规和税务部门规章所设定的税务行政处罚裁量权所作的细化与量化,未创设新的处罚事项,未改变法定处罚种类与幅度。 《行政处罚法》第34条明确规定,行政机关可以依法制定行政处罚裁量基准并应当向社会公布。为落实税务行政处罚裁量基准制定,税务总局先后制发《税务总局关于规范税务行政裁量权工作的指导意见》(国税发〔2012〕65号)、《税务行政处罚裁量权行使规则》(国家税务总局公告2016年第78号)等文件,明确全国税务系统行使处罚裁量权的统一指导规则。 目前全国范围内现行有效的各区域税务行政处罚裁量基准文件及适用时间如下表: 全国范围内各区域的裁量基准不尽相同,笔者办案过程中,需要针对个案所在区域专门检索当地的税务行政处罚裁量基准。即使是一地的裁量基准,近年来也经历了多轮调整。以四川省为例,税务行政处罚裁量权的制定及行使历经多次沿革,详见下表: 以上情形,使得一起案件自立案检查至出具处罚决定,期间可能经历多轮裁量基准。笔者办理的多起税务争议均涉及到新旧裁量基准的适用衔接问题,其中一起税务争议,稽查局作出处罚告知后至作出正式处罚决定期间新的裁量基准生效,但税务机关并未按照新的基准予以调整,处罚决定的罚款比例与新基准明显偏离,成为后续处罚决定被撤销的关键因素。从这个角度讲,统一裁量基准不仅是助力全国统一大市场、促进税收执法公平所必须,其适用于征纳双方也一直是争议的焦点所在。 问2:《全国裁量基准》覆盖了哪些税务违法行为?相比《川渝裁量基准》有哪些增加? 答:本次裁量基准将《税收征收管理法》及其实施细则、《社会保险法》《发票管理办法》《纳税担保试行办法》《涉税专业服务管理办法(试行)》《互联网平台企业涉税信息报送规定》等法律、行政法规、规章所规定的税收违法罚则一并纳入裁量基准。全表覆盖9类66项税务违法行为,即违反税务登记管理类(10项)、账簿凭证管理类(5项)、纳税申报管理类(3项)、税(费)款征收管理类(12项)、税务检查管理类(3项)、发票及票证管理类(26项)、纳税担保管理类(3项)、涉税专业服务管理类(3项)、涉税信息报送类(1项)。 相比现行有效的《川渝裁量基准》(7类54项:税务登记类、纳税申报类、账簿凭证管理类、发票及票证管理类、税款征收类、税务检查类、纳税担保类),其中社保征收管理、涉税专业服务管理、涉税信息报送等内容是新增。 问3:《全国裁量基准》的体例有什么特点? 答:一是统一裁量阶次。将违法行为事项总体上划分为“轻微、较轻、一般、较重、严重”5个裁量阶次,逐项列明法定依据、适用条件和具体标准。需注意不是每项违法行为均能划分为5个阶次。其中“轻微”阶次的术语表述直接对应《行政处罚法》第33条所规定的“轻微不罚”情形。 二是统一裁量要素,选择与违法行为关联度高、能客观反映违法行为性质、危害后果和改正情况的裁量因素进行合理组合。 三是统一执行口径,明确关键概念,如“拒绝改正”“次数计算”“期间起算”等。值得注意的是,《全国裁量基准》将“一年内首次”中的“一年”明确为一个自然年度内的首次。 问4:关于“首违不罚”、“轻微不罚”,《全国裁量基准》有什么新说法? “首违不罚”、“轻微不罚”渊源于《行政处罚法》第33条第一款“违法行为轻微并及时改正,没有造成危害后果的,不予行政处罚。初次违法且危害后果轻微并及时改正的,可以不予行政处罚。”之规定。 为体现包容审慎的执法理念,税务总局于2021年先后发布两批“首违不罚”事项清单,涵盖14项违法事项,将“可以”不予行政处罚的自由裁量固定为必然动作。适用“首违不罚”需满足三个条件,一是首次发生清单中所列事项,二是危害后果轻微,三是在税务机关发现前主动改正或者在税务机关责令限期改正的期限内改正。实务中,多有纳税人在向笔者咨询时提出“首违不罚”的抗辩观点,却忽视了首违不罚所适用的事项有明确的限定范围,并非覆盖所有的违法事项。“首违不罚”与“轻微不罚”并存也在一定程度上给税务机关基层执法带来困扰:在“首违不罚”清单及适用条件被固定后,原来一些在执法实践中可被认定为“轻微不罚”的情形,因为没有明确的“轻微不罚”清单,面临执法督查的压力,反而不敢继续适用。 本次《全国裁量基准》取消了独立的“首违不罚”概念,而将“首次违反”与危害后果、主动纠正等情形一并作为“轻微”阶次的适用条件,再通过术语的规范统一,从而统摄进《行政处罚法》的“轻微不罚”中,最大程度上消弭征纳双方由于术语理解偏差和裁量规范不明而引发的分歧,也减轻基层的执法风险。 同时,本次《全国裁量基准》还新增了8项“轻微不罚”事项,一共22项“轻微”阶次的适用情形,均可在《全国裁量基准》一张表中查阅。 问5:税务行政处罚程序中,裁量基准应当如何适用? 答:一是说理执法。在文书规范上,《公告》要求税务机关应当在税务行政处罚决定书中载明裁量基准的适用情况,但不得单独引用裁量基准作为实施税务行政处罚的依据——作出处罚的依据仍应为法律、行政法规和税务部门规章。 二是应轻尽轻。《公告》明确要求对于具备法定不予处罚、从轻、减轻处罚情形,税务机关应当依法决定不予处罚或者从轻、减轻处罚。 三是特殊情形集体审议。《公告》明确要求对情节复杂、争议较大、处罚较重、影响较广或者拟减轻处罚等税务行政处罚案件,应当经过集体审议决定。 问6:新旧裁量基准之间如何衔接? 答:适用“从旧兼从轻”规则。《公告》明确,本公告自2026年11月1日起施行;施行前发生税务违法行为、税务机关尚未对违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但是按照《公告》执行有利于纳税人缴费人的除外。这意味着存在两条比较路径可择优适用:原则上适用行为发生时(多为原区域基准)的规定,但若适用新的全国基准对纳税人更为有利,则应适用新基准。 第二部分 重点裁量条款解读及实务建议 一、未按期申报 (一)法律规定 《中华人民共和国税收征收管理法》第六十二条:纳税人未按照规定的期限办理纳税申报和报送纳税资料的,或者扣缴义务人未按照规定的期限向税务机关报送代扣代缴、代收代缴税款报告表和有关资料的,由税务机关责令限期改正,可以处2000元以下的罚款;情节严重的,可以处2000元以上1万元以下的罚款。 (二)裁量基准 ① 轻微 :一年内首次违反且危害后果轻微,并在税务机关发现前主动改正或者在责令限期改正期限内改正的,不予行政处罚; ② 较轻 :在税务机关发现前主动改正或者在责令限期改正期限内改正的,个人每次 50 元、累计不超过 200 元,单位每次 100 元、累计不超过 500 元; ③ 一般 :未在责令限期改正期限内改正的,个人每次 100 元、累计不超过 500 元,单位每次 200 元、累计不超过 1000 元; ④ 较重 :在被认定为非正常户超过 3 个月的期间改正的,个人 500 元以上 2000 元以下,单位 1000 元以上 2000 元以下; ⑤ 严重 :拒不改正的,或者有其他严重情节的,处 2000 元以上 1 万元以下。 口径:同一纳税申报期内两个以上税种逾期未申报的视为一次; “ 次 ” 指逾期未申报次数。 (三)要点解读:新增“被认定为非正常户及其持续期间”作为较重档的专门要素。 (四)实务建议 1. 逾期后应尽快在责令限期改正期限内补申报,锁定“较轻”档(单位累计不超过500元)。 2. 一旦被列为非正常户,单位起算点即为1000元,应争取在3个月内完成解非,避免落入较重档。 3. 按征期(自然月)整体清理逾期记录,同一申报期内多税种合并计一次,不要按税种分次处理。 二、偷税 (一)法律规定 《中华人民共和国税收征收管理法》第六十三条第一款:纳税人伪造、变造、隐匿、擅自销毁帐簿、记账凭证,或者在帐簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款,构成犯罪的,依法追究刑事责任。 (二)裁量基准 ①较轻:五年内首次被税务机关给予行政处罚,不缴、少缴税款不满50万元,或者占应纳税款不满30%(扣缴义务人为不缴、少缴已扣已收税款不满50万元),处50%; ②一般:五年内首次被给予行政处罚,不缴、少缴税款50万元以上且占应纳税款30%以上(扣缴义务人为50万元以上),处50%以上1倍以下; ③较重:五年内二次以上被给予行政处罚,不缴、少缴税款不满50万元或者占比不满30%,或者有其他较重情节,处1倍以上3倍以下; ④严重:五年内二次以上被给予行政处罚,不缴、少缴税款50万元以上且占比30%以上,或者有其他严重情节,处3倍以上5倍以下。 附注:积极配合税务检查,或者在税务机关作出税务处理决定前主动全额补缴稽查查补税款的,可以适用各阶次的最低标准。 (三)要点解读 1.裁量要素:由《川渝裁量基准》的“违法次数+是否配合检查+是否主动补缴 ”改为“五年内被处罚次数+不缴少缴税款金额(50万元)+占应纳税款比例(30%)”三个可量化因素,并在较重、严重档设“其他较重/严重情节”兜底。应纳税款的计算口径待明确,可能成为税企争议焦点。 2.《川渝裁量基准》“首次+配合+主动补缴”即固定50%的保护被打破。按《全国裁量基准》,首次违法但金额50万元以上且占比30%以上的,直接落入一般档(50%至1倍)。二次以上根据税款金额及比例被细分为“1倍至3倍”、“3倍至5倍”两档。 3.主动补缴、积极配合由《川渝裁量基准》中的“阶次适用条件”(可跨档降低)改为全国基准中的“辅助裁量因素”,即只能在本阶次幅度内取最低值,不再因补缴而跨档降档。反之“不配合检查”被列为“其他较重/严重情节”列示,可能反向升级。 (四)实务建议 1.“不缴、少缴税款金额”与“占应纳税款比例”的计算基数(税种范围、所属纳税年度、跨年度归属、 30%比例的分母口径)将成为税企稽查争议焦点,纳税人应在此作充分核对争取,避免在50万元、30%的临界点被划入高档次。 2.在《税务处理决定书》作出前主动全额补缴稽查查补税款,并固定“积极配合检查”的书面证据,以主张适用各阶次最低倍数。 3.建立五年内税务行政处罚记录台账(“五年”指违法行为被发现之日前 60 个月,按税务管理系统内同一项违法行为记录次数统计),防止因前案记录直接落入“较重”档。 三、扣缴义务人未履行代扣代缴义务 (一)法律规定 《中华人民共和国税收征收管理法》第六十九条:扣缴义务人应扣未扣、应收而不收税款的,由税务机关向纳税人追缴税款,对扣缴义务人处应扣未扣、应收未收税款百分之五十以上三倍以下的罚款。 (二)裁量基准 ① 一般 :能够积极配合税务机关,且协助税务机关追缴税款占应扣未扣、应收未收税款 50% 以上,处 50% 以上 1 倍以下; ② 较重 :能够积极配合税务机关,且协助追缴税款占比不满 50% ,处 1 倍以上 2 倍以下; ③ 严重 :在税务机关追缴税款过程中不配合,或者未协助追缴税款,或者有其他严重情节,处 2 倍以上 3 倍以下。 (三)要点解读 1. 裁量要素在《川渝裁量基准》是否“配合检查、调查+积极协助追回”基 础上增加“协助追缴税款是否达到应扣未扣税款的50%”,是否达到应扣未扣税款的50%成为处罚档位的分水岭。 2.《川渝地区裁量权实施办法》第十三条、十四条明确规定“扣缴义务人五年内首次应扣未扣、应收未收税款,在检查、调查期间主动全额补扣、补收税款”属于应当减轻处罚情形,且减轻幅度不得少于20%。《全国裁量基准》无此规定。 (四)实务建议 1.检查期间应优先推动被扣缴人(纳税人)补缴税款,力争协助追缴比例超过 50%,锁定“一般”档。 2.确实无法追回的(纳税人失联、已注销),应固定已尽合理努力(通知、催告、报告)的证据,在陈述申辩中主张不适用“严重”档。 3.注意本项税款由税务机关向纳税人追缴,扣缴义务人承担的是罚款责任,可通过代缴安排提高追回比例。 声 明 本文仅代表作者观点,不得视为发现律师事务所或其律师出具的正式法律意见或建议。如需转载或引用,请注明出处。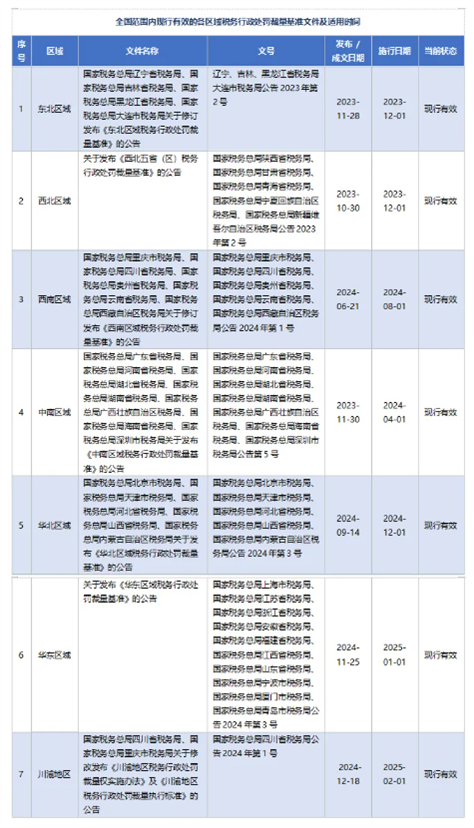
 蜀ICP备:17000577号-1